Financial lease
Zakelijk een auto financieren waarbij het voertuig vanaf dag een op naam van je eigen bedrijf staat. 114.976 auto's om uit te kiezen, vanaf € 152 per maand, en je mag hem ook ergens anders uitzoeken.
- Vanaf dag een op naam van je eigen bedrijf
- Geen kilometercontract, geen inleverbeurt
- Ook zonder jaarcijfers
Wat is financial lease?
Financial lease is een zakelijke financiering voor een voertuig. Jij kiest de auto of de bus, wij kopen hem en betalen de verkopende partij, en jij betaalt dat bedrag in vaste maandtermijnen aan ons terug. Het voertuig staat vanaf de aflevering op naam van je eigen bedrijf. Na de laatste termijn is hij zonder verdere voorwaarden van jou.
Het is dus geen huur. Bij operational lease en private lease betaal je voor het gebruik van een auto die van een ander blijft; bij financial lease koop je hem, alleen niet in een keer. Dat verschil bepaalt bijna alles wat erna komt: er is geen kilometercontract, er is geen inleverbeurt met schaderapport, en je bent niet gebonden aan een garage die een leasemaatschappij aanwijst.
Wat er tegenover staat: het risico op de auto is ook van jou. Gaat er iets kapot, dan betaal je dat zelf, en de restwaarde aan het einde van de looptijd is jouw resultaat en niet dat van een leasemaatschappij. Voor ondernemers die hun auto lang houden en er veel kilometers mee maken pakt dat meestal gunstig uit. Rijd je weinig en wil je elke drie jaar iets nieuws, dan is operational lease vaak logischer, en dat zeggen we dan gewoon.
- Je bent eigenaarHet kenteken staat op je onderneming, vanaf de eerste dag.
- Vaste maandtermijnHetzelfde bedrag, de hele looptijd. Geen naheffing achteraf.
- Op je balansHet voertuig als bezit, de financiering als schuld, en je schrijft erop af.
- Pandrecht tot de laatste termijnZolang er wordt afgelost is de auto het onderpand. Daarna vervalt dat.
Hoe het werkt
- Kies je autoUit onze voorraad of bij welk ander autobedrijf dan ook. Stuur ons de link, dat is genoeg.
- Vraag aanEen formulier. Ook zonder jaarcijfers, ook als je net begonnen bent.
- Akkoord binnen 24 uurJe weet snel waar je aan toe bent.
- Rijden als eigenaarVanaf dag een op naam van je eigen bedrijf.
Waar je maandbedrag vandaan komt
Vier dingen bepalen wat je per maand betaalt. Aan alle vier kun je draaien, en in de rekenhulp zie je meteen wat het doet.
Aanschafwaarde
Het bedrag dat de auto kost. Dat is de prijs waar we mee rekenen, geen cataloguswaarde en geen schatting. Bij een btw-auto rekenen we met het bedrag exclusief btw, want die btw krijg je terug.
Kijk wat er in jouw prijsklasse staatAanbetaling
Wat je zelf inlegt hoef je niet te lenen. Elke euro aanbetaling verlaagt je maandtermijn en de rente die je over de hele looptijd betaalt. Bij een jonge onderneming of een oudere auto vraagt de financier vaak een hogere inleg.
Hoeveel aanbetalen is verstandigLooptijd
Hoe langer je erover doet, hoe lager de maandtermijn en hoe meer rente je in totaal betaalt. De looptijd wordt ook begrensd door de auto zelf: een financier wil niet dat er nog wordt afgelost op een voertuig dat zijn waarde kwijt is.
Slottermijn
Een deel van het bedrag dat je pas aan het einde betaalt. Je maandtermijn gaat flink omlaag, maar aan het eind ligt er een bedrag dat je in een keer voldoet, herfinanciert of uit de verkoop van de auto haalt.
Hoe een slottermijn werktFinancial lease of operational lease
Het verschil zit in wie de auto bezit. Bij financial lease ben jij dat.
En private lease of een zakelijke lening?
Private lease is er voor particulieren en staat op je eigen naam, niet op je bedrijf. Alles zit in het maandbedrag, inclusief onderhoud en verzekering, en aan het einde lever je de auto in. Je kunt er zakelijk niets mee aftrekken en je bouwt geen bezit op. Voor iemand met een onderneming is dat zelden de gunstigste route.
Operational lease is de zakelijke variant daarvan. De auto blijft van de leasemaatschappij, je betaalt een vast bedrag per maand waar meestal onderhoud, wegenbelasting en verzekering in zitten, en er hangt een kilometercontract aan. Rijd je weinig, wil je geen omkijken naar de auto en wissel je graag elke paar jaar, dan is dit de rustigste vorm.
Een zakelijke lening bij je bank kan ook, maar die is niet aan het voertuig gekoppeld. Je gebruikt er kredietruimte voor die je later voor iets anders nodig kunt hebben, en de doorlooptijd is meestal langer. Financial lease staat los van je bankrelatie, want de auto zelf is het onderpand.
Zelf kopen uit eigen geld is het goedkoopst als je het hebt liggen, want je betaalt geen rente. De vraag is of je dat bedrag in een auto wil vastzetten of liever in je onderneming houdt. Dat is een afweging over werkkapitaal en niet over auto's.
Voor wie financial lease bedoeld is
Zakelijk, dus je hebt een inschrijving bij de Kamer van Koophandel nodig. Welke rechtsvorm daaronder hangt maakt voor de aanvraag zelf weinig uit.
Zzp en eenmanszaak
De grootste groep. Er is juridisch geen scheiding tussen jou en je zaak, dus de financier kijkt ook naar je persoonlijke situatie en kan je in persoon aanspreken. Dat staat in zijn overeenkomst.
Financial lease voor zzpVof en maatschap
Werkt hetzelfde als bij een eenmanszaak, met dit verschil dat de vennoten samen aansprakelijk zijn. Wie er tekent en wie er mee rijdt spreek je onderling af.
Bv en holding
De financiering staat op de vennootschap. Bij een jonge bv of een holding zonder eigen activiteit vraagt de financier vaak om een persoonlijke borgstelling van de bestuurder.
Starters
Een onderneming van een paar maanden komt gewoon aan bod. De branche, het bedrag en je aanbetaling wegen dan zwaarder mee. Bel voordat je aanvraagt, dan schatten we het vooraf in.
Leasen zonder jaarcijfersMeerdere voertuigen
Een tweede of derde auto naast een lopend contract kan. De financier telt je bestaande verplichtingen mee en kijkt of het geheel te dragen is.
Bestelauto en materieel
Een bus, een pick-up of een bedrijfsauto met inrichting gaat op dezelfde manier. Bestickeren en inbouwen mag, want het voertuig is van je eigen bedrijf.
Bedrijfsauto leasenWat er niet in past: particulier gebruik zonder onderneming. Heb je geen KvK-nummer, dan is een gewone autolening bij een bank of kredietverstrekker de weg. Wij kunnen daar niets voor je doen en zeggen dat liever meteen dan na een aanvraag.
Welke voertuigen je kunt financieren
Personenauto of bestelauto, benzine, diesel, hybride of elektrisch, jong of ouder. De financiering werkt in alle gevallen hetzelfde; alleen de fiscale behandeling verschilt.
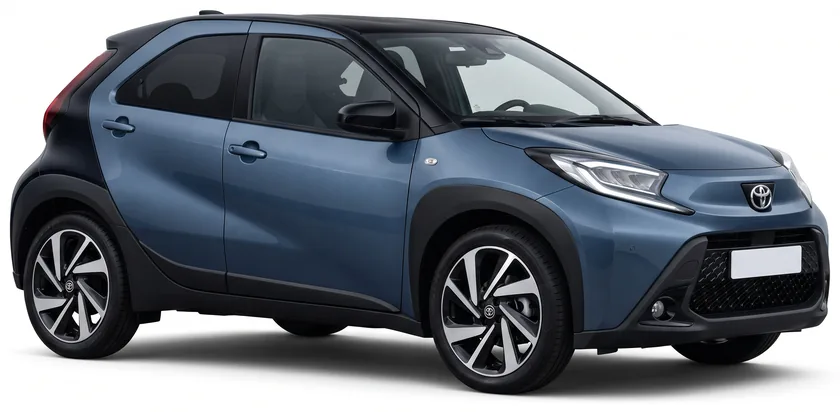 HatchbackCompact en zuinig, makkelijk te parkeren in de stad.27.225 auto's
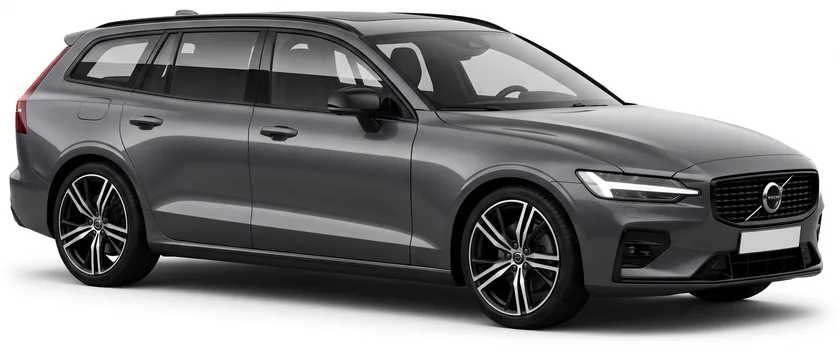 StationwagonDe grootste laadruimte zonder een bus te rijden.12.427 auto's
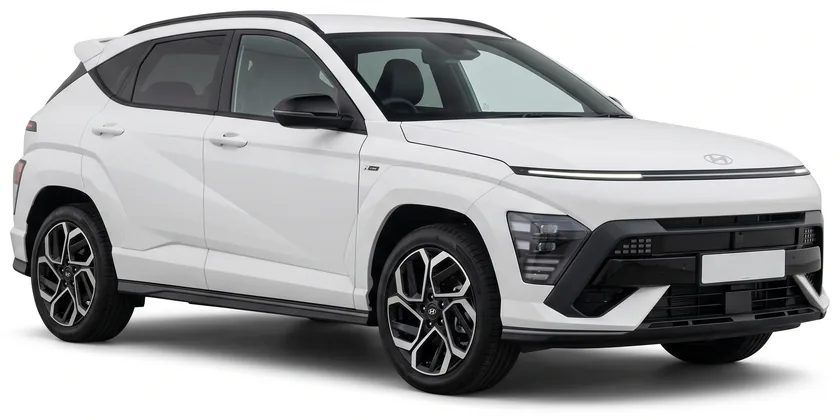 SUVHoge instap en goed overzicht op de weg.56.107 auto's
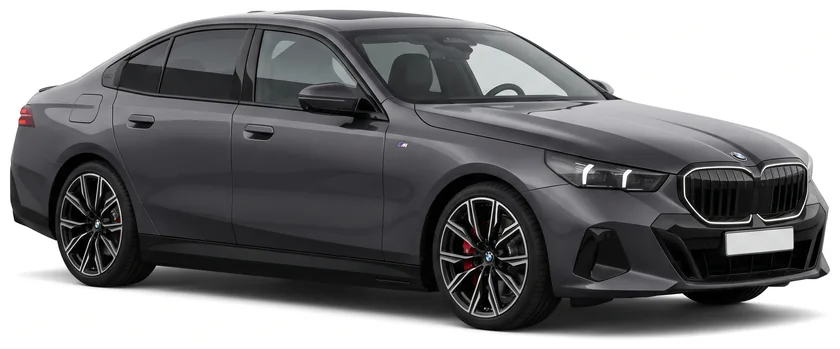 SedanRepresentatief voorrijden bij een klant.4.850 auto's
Ook een auto die je ergens anders hebt gevonden. Wij zijn geen autobedrijf en verkopen zelf niets, dus we hebben geen belang bij welke auto het wordt. Stuur ons de link naar de advertentie of het kenteken, dan toetsen wij het voertuig en betalen wij de verkopende partij rechtstreeks. Onze eigen voorraad is een startpunt, geen verplichting.
Waar we wel op letten: een advertentieprijs met de toevoeging exclusief bpm is een exportprijs en niet het bedrag dat jij betaalt. Auto's met zo'n prijs laten we daarom niet in ons aanbod toe, en ook bij een auto van buiten ons aanbod controleren we dat voordat we een bedrag noemen.
Btw, afschrijving en de fiscus
Omdat je eigenaar bent komt het voertuig op je balans te staan en schrijf je erop af. De rente in je maandtermijn is een bedrijfskost en gaat van je winst af; de aflossing niet, want dat is het afbetalen van een bezitting. Over de maandtermijn zelf zit geen btw: een financiering is daarvan vrijgesteld. Dat is meteen een van de duidelijkste verschillen met operational lease, waar wel btw over het maandbedrag gaat.
Btw-auto of marge-auto
Bij een btw-auto staat de btw apart op de factuur. Je betaalt hem bij aflevering en vraagt hem terug in je eerstvolgende aangifte, voor het zakelijke deel; je hebt hem dus meestal binnen een kwartaal weer binnen. Bij een marge-auto is de btw door een eerdere eigenaar al afgedragen en staat er niets apart op de factuur, dus valt er ook niets terug te vragen. Op elke voertuigpagina staat welke van de twee het is, zoals het autobedrijf het in zijn advertentie heeft gezet, en in het aanbod kun je erop filteren.
Bijtelling
Bijtelling geldt als je een auto van de zaak ook prive gebruikt. Blijf je onder de vijfhonderd privekilometers per jaar en kun je dat aantonen met een sluitende rittenregistratie, dan is er geen bijtelling. De percentages verschillen per bouwjaar en per brandstof en veranderen per jaar, dus wat er in jouw geval geldt is een vraag voor je boekhouder en niet voor ons.
Investeringsaftrek
Of je een investeringsaftrek kunt gebruiken hangt af van het voertuig en van je totale investeringen in dat jaar. Voor personenauto's gelden andere regels dan voor bestelauto's. Wij financieren en doen geen aangifte: leg dit voor aan je accountant voordat je erop rekent.
Waar je op let voordat je tekent
Zes dingen die achteraf geld kosten en vooraf twee minuten.
- Is de slottermijn realistisch?Aan het einde moet de auto ongeveer nog waard zijn wat er als slottermijn openstaat. Is dat niet zo, dan leg je bij op het moment dat je hem verkoopt.
- Wat kost tussentijds aflossen?Sommige financiers hebben een boetevrije ruimte, andere rekenen een vergoeding over de resterende rente. Vraag ernaar voordat je tekent, niet als je het geld hebt.
- Staan alle kosten in de offerte?Administratie- en afsluitkosten horen zwart op wit in de offerte te staan. In de bedragen op deze site zitten ze niet.
- Klopt de prijs van de auto?Een advertentieprijs exclusief bpm is een exportprijs. Reken daar niet mee, want jij betaalt de prijs inclusief.
- Welke verzekering wordt geeist?Zolang er een financiering op staat vraagt de financier vrijwel altijd om een allriskdekking. Je kiest zelf bij welke verzekeraar, maar reken die premie mee in je maandlasten.
- Wat gebeurt er bij een achterstand?Bij betalingsachterstand kan de financier zijn pandrecht uitoefenen en volgt er een aantekening bij het BKR. Trek aan de bel zodra je het ziet aankomen, want dan is er meer mogelijk dan achteraf.
Financial lease per merk
Bij elk merk staat hoeveel auto's er nu klaarstaan en waar het maandbedrag begint. Staat jouw merk er niet bij, dan financieren we het nog steeds; deze lijst laat alleen zien waar we voorraad van hebben.
Veelgestelde vragen over financial lease
De veertien die we het vaakst krijgen. Er staan er zevenenvijftig op de pagina met veelgestelde vragen.
Wat is financial lease precies?
Financial lease is een zakelijke autofinanciering. Wij kopen de auto die jij uitkiest, jij betaalt hem in maandtermijnen af, en het voertuig staat vanaf de eerste dag op naam van je eigen bedrijf. Aan het einde van de looptijd is hij helemaal van jou.
Wat is het verschil met operational lease?
Het eigendom. Bij financial lease koop je de auto en staat hij op je balans; bij operational lease huur je hem en blijft hij van de leasemaatschappij. Daardoor heb je bij financial lease geen kilometercontract en geen inleverbeurt, maar draag je wel zelf het onderhoud en het risico op de restwaarde.
Wat heb ik nodig om het aan te vragen?
Een KvK-nummer en een geldig rijbewijs. Een eenmanszaak, vof of bv kan allemaal. Jaarcijfers helpen, maar zijn niet altijd nodig; ook startende ondernemers kunnen vaak terecht.
Kan het ook als ik net begonnen ben?
Vaak wel. Er is geen vaste ondergrens voor hoe lang je bedrijf moet bestaan. Bij een jonge onderneming wegen de branche, het bedrag en je aanbetaling zwaarder mee. Bel ons voordat je aanvraagt, dan schatten we vooraf in wat haalbaar is; dat scheelt een afwijzing op je naam.
Kan ik als particulier financial lease afsluiten?
Nee. Financial lease is een zakelijke financiering en daarvoor is een inschrijving bij de Kamer van Koophandel nodig. Zonder onderneming is een particuliere autolening bij een bank of kredietverstrekker de weg.
Mag ik zelf een auto uitzoeken?
Ja, bij welk autobedrijf in Nederland dan ook. Stuur ons de link naar de advertentie, dan kopen wij hem daar en financieren wij hem voor je. Onze eigen voorraad is een startpunt, geen verplichting.
Hoe oud mag de auto zijn?
Er is geen vast maximum. De financier kijkt naar de leeftijd van het voertuig aan het einde van de looptijd, want de auto is zijn onderpand. Een oudere auto kan dus prima, met een kortere looptijd of een hogere aanbetaling.
Wat is een slottermijn?
Het deel van de aanschafprijs dat je aan het einde in een keer betaalt. Hoe hoger de slottermijn, hoe lager je maandbedrag, en hoe meer er aan het einde overblijft. Je kunt de slottermijn ook herfinancieren of de auto verkopen en er de slottermijn mee aflossen.
Hoeveel moet ik aanbetalen?
Wat je zelf inlegt verlaagt je maandtermijn en de rente over de hele looptijd. Bij een jonge onderneming of een oudere auto vraagt de financier vaak een hogere inleg. In de rekenhulp schuif je met het bedrag en zie je meteen wat het doet.
Betaal ik btw over de maandtermijn?
Nee. Een financiering is vrijgesteld van btw, dus er gaat geen btw over je maandtermijn. Bij een btw-auto betaal je de btw wel in een keer over de aanschafwaarde bij levering en vraag je die terug in je aangifte.
Kan ik de btw terugvragen?
Bij een btw-auto betaal je de btw over de aanschafprijs bij aflevering en vraag je die terug bij de Belastingdienst, voor het zakelijke deel. Bij een marge-auto is er geen btw om terug te vragen; die zit al in de prijs verwerkt.
Moet de auto all-risk verzekerd zijn?
Zolang er een financiering op staat vraagt de financier vrijwel altijd om een allriskdekking, want de auto is zijn onderpand. Je kiest zelf bij welke verzekeraar. Wat er precies geeist wordt staat in de voorwaarden bij je offerte.
Mag ik onbeperkt kilometers rijden?
Ja. De auto is van jou, dus er is geen kilometercontract en geen naheffing achteraf. Wel bepaalt het aantal kilometers de restwaarde, en dat weegt mee als je een hoge slottermijn kiest.
Wat gebeurt er aan het einde van de looptijd?
Na de laatste termijn is de auto volledig van jou en vervalt het pandrecht. Heb je een slottermijn, dan betaal je die aan het einde, herfinancier je hem, of verkoop je de auto en los je er de slottermijn mee af.
Een aanvraag doen
Een aanvraag is vrijblijvend en kost niets. Je hebt je KvK-nummer, een geldig rijbewijs en het voertuig nodig; heb je de auto nog niet gekozen, dan kijken we met je mee. Pas als je de offerte tekent ligt er iets vast.
Liever eerst even overleggen? Bel of app ons. Maandag tot en met vrijdag 09:00 tot 20:00, zaterdag 09:00 tot 15:00.